23°C 26°C
Salvador, BA


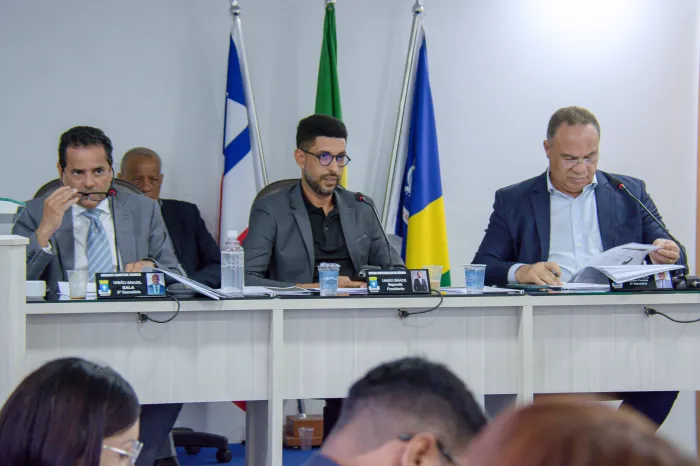
Garantindo transparência na aplicação dos recursos públicos, a Prefeitura de Lauro de Freitas apresentou, nesta terça-feira (29/9), a Demonstração e Avaliação do Cumprimento das Metas Fiscais referentes ao segundo quadrimestre de 2026, durante audiência pública realizada na Câmara Municipal de Lauro de Freitas. Os dados do município foram apresentados pelo secretário municipal da Fazenda (SEFAZ), Ricardo Gois.
Durante a apresentação, o secretário destacou os dados referentes às receitas e despesas do município. A receita arrecadada até o segundo quadrimestre deste ano é de R$ 775.905.704,91, enquanto a previsão orçamentária atualizada é de R$ 1.457.018.081,00.
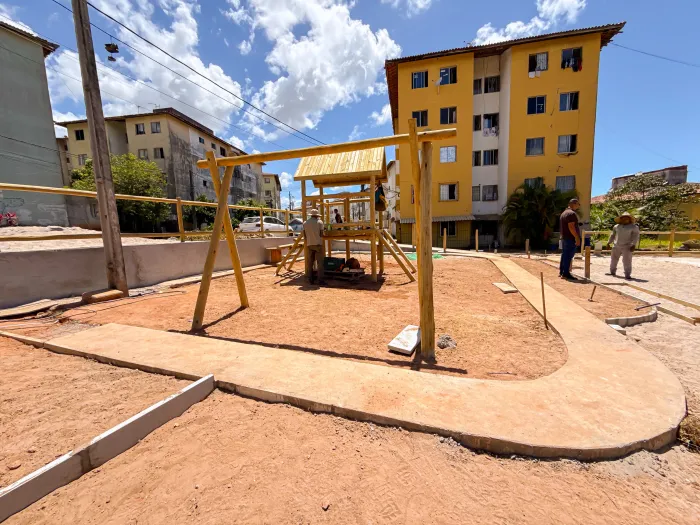
Um dos pontos destacados pelo secretário foi o aumento dos investimentos em serviços e obras no município. “Os investimentos aumentaram 324% em relação ao mesmo período de 2025. Primeiro, com a administração dos recursos do superávit e a redução de 40% na amortização da dívida, estamos pagando menos pela dívida herdada e utilizando esse recurso para investir em obras, prestação de serviços e equipamentos públicos para o município. Isso deriva de uma ação conjunta da Prefeitura, principalmente da SEFAZ e da Procuradoria Fiscal, no sentido de adequar o município para que tivesse a possibilidade de fazer a repactuação nos termos da Emenda Constitucional nº 136/2025”, sinalizou.
Outro fator destacado durante a explanação foi o aumento da chegada de empresas ao município, o que, segundo o secretário, reforça a confiança dos empresários no trabalho desenvolvido pela gestão municipal.
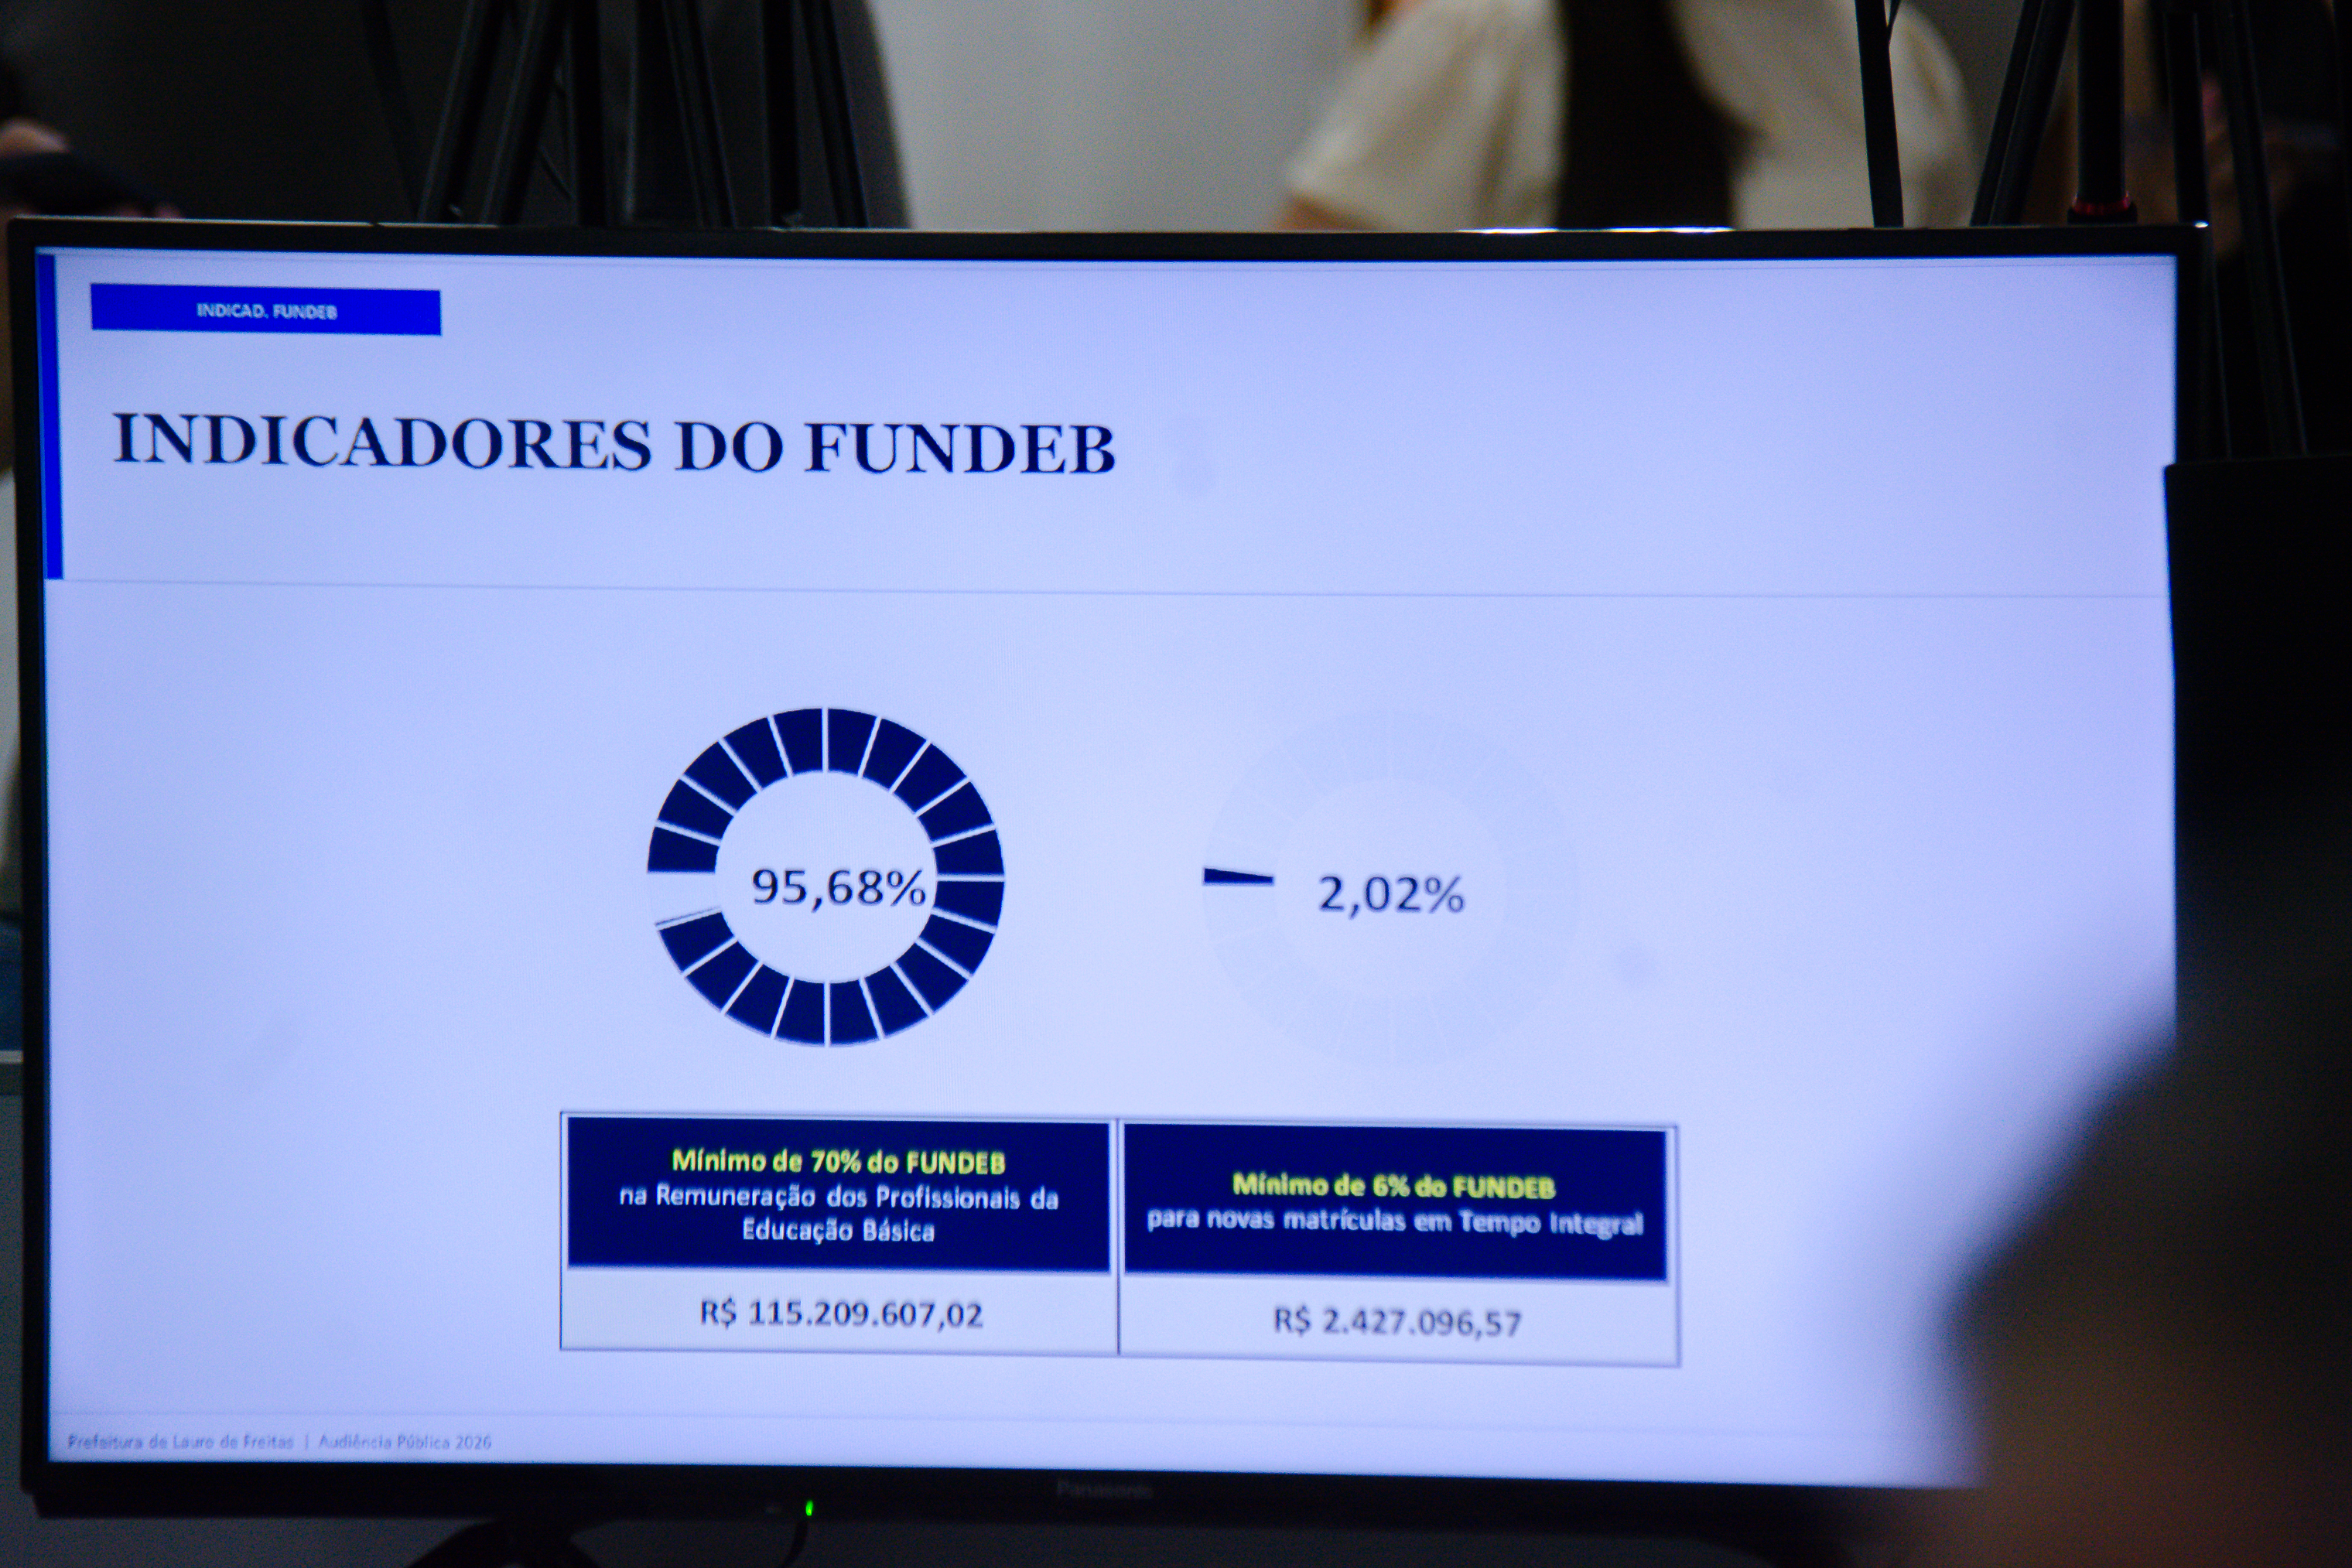
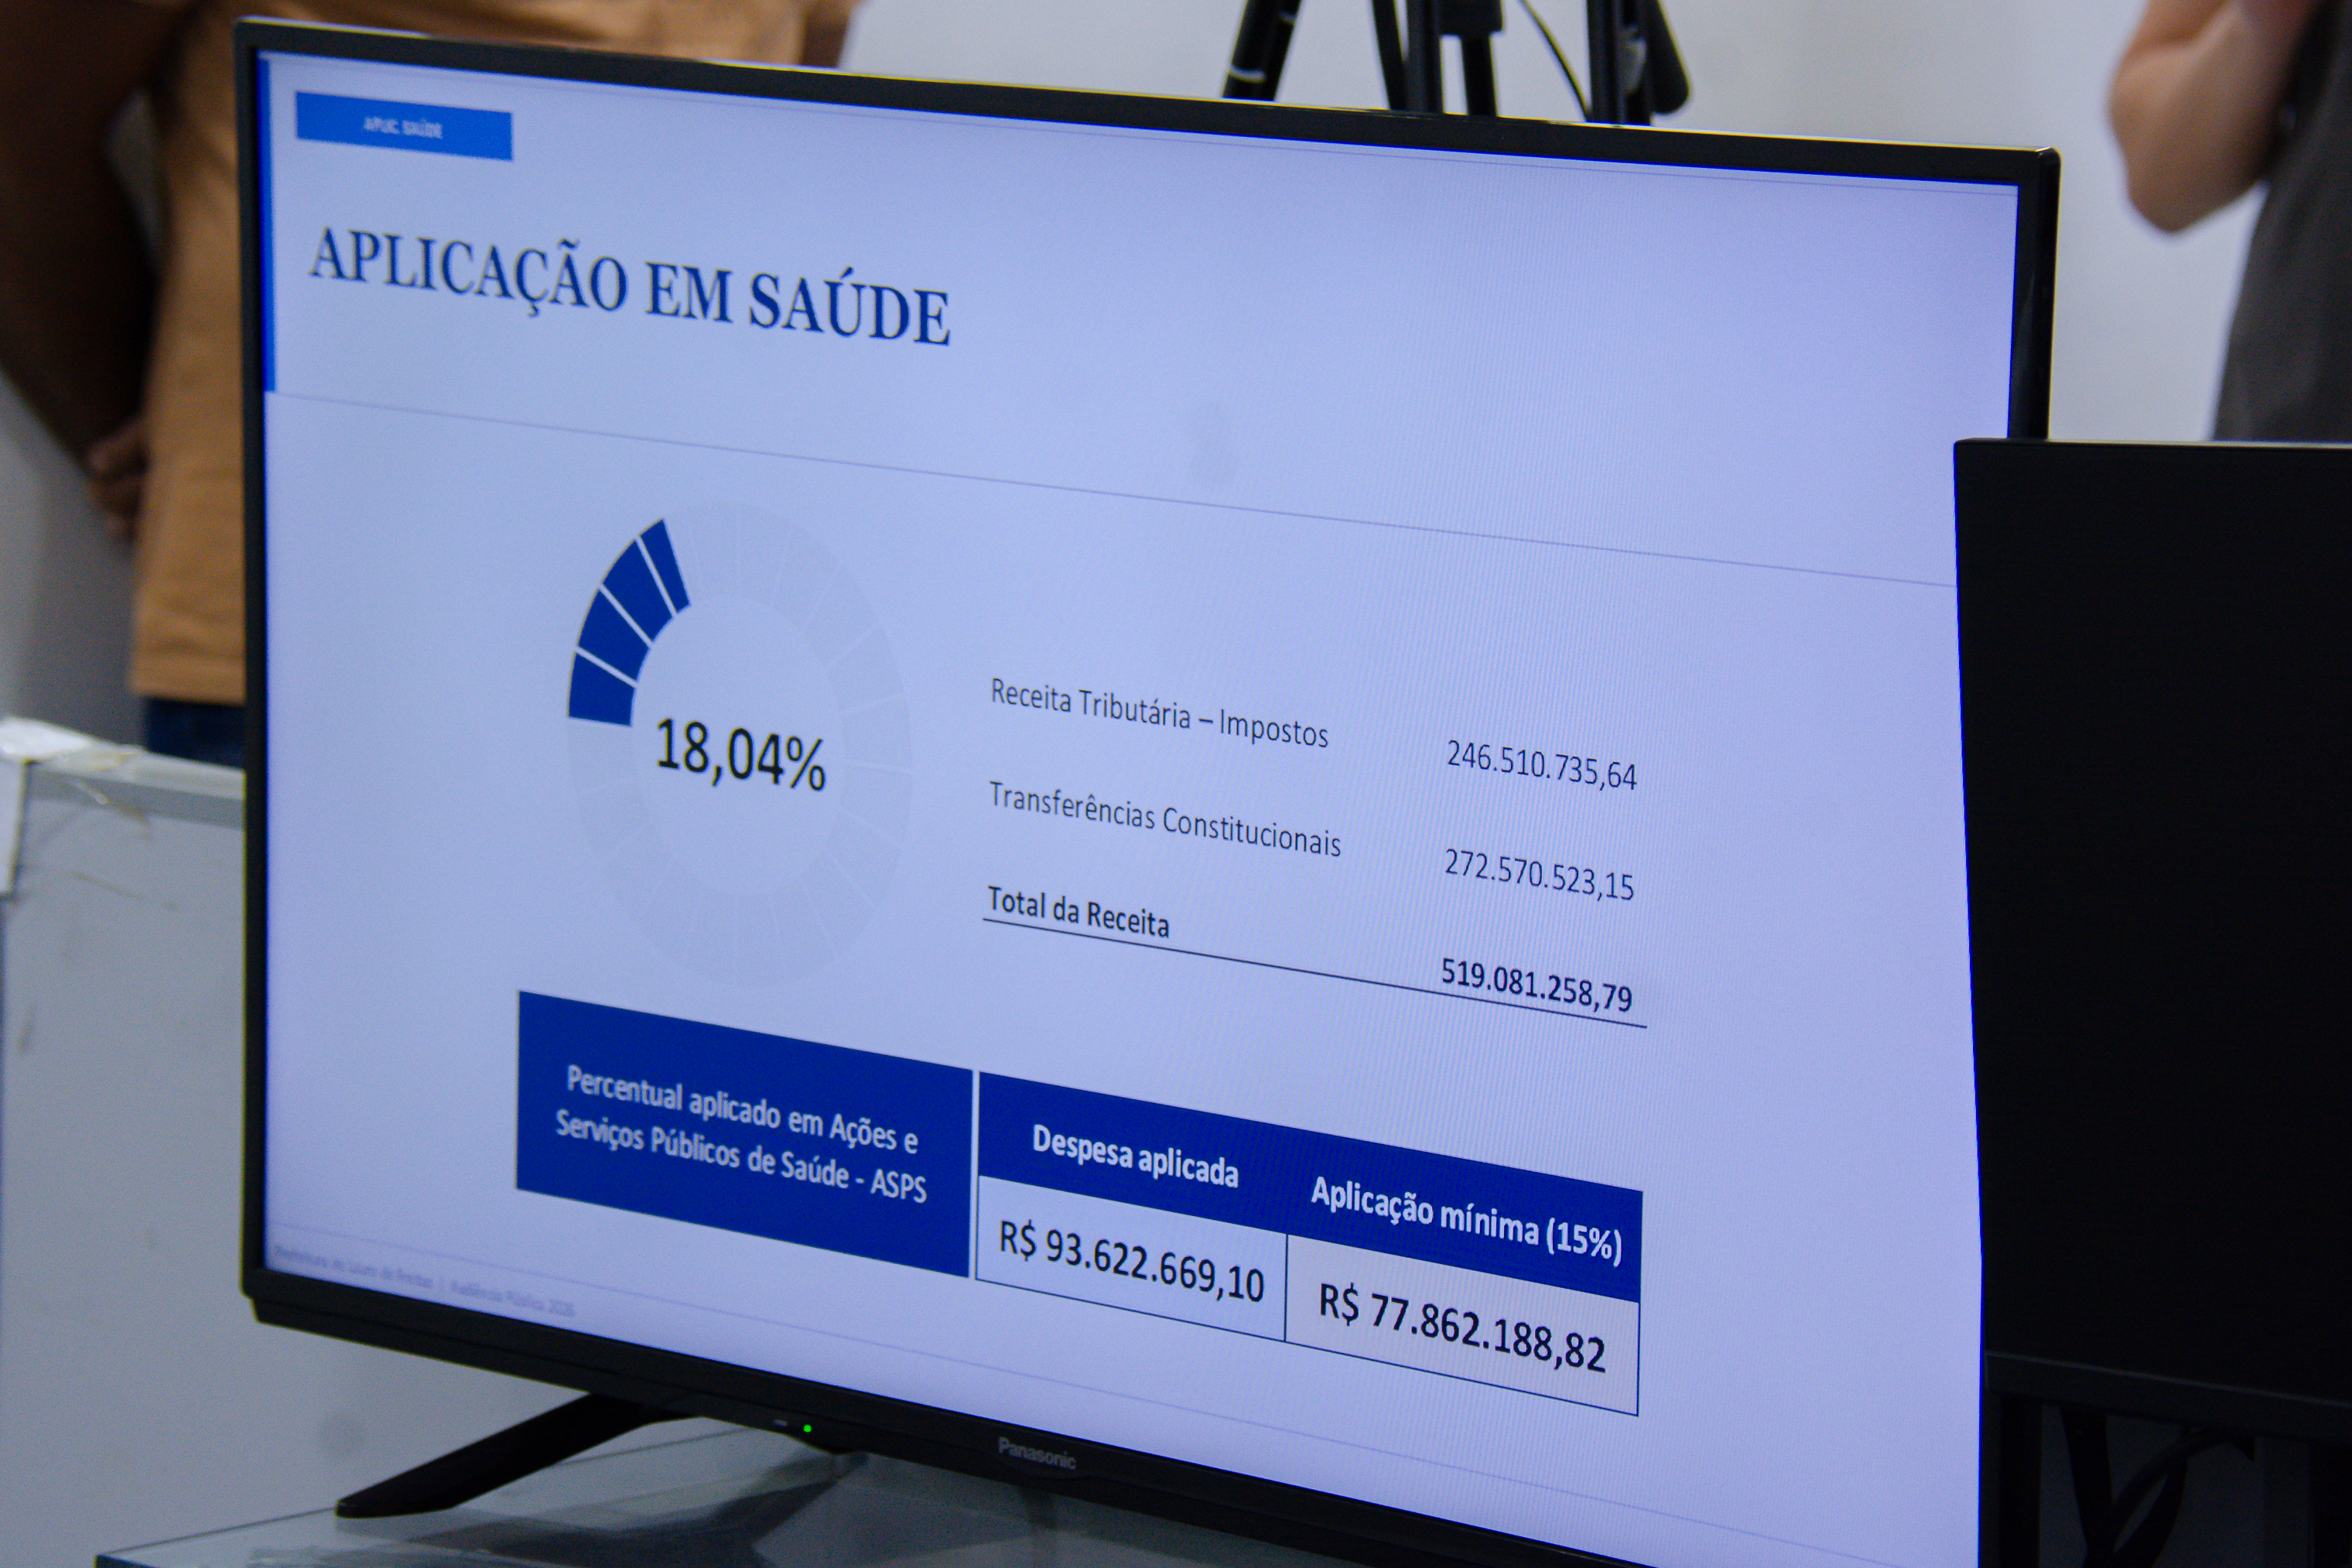
Na área da educação, o município ampliou os investimentos em relação ao primeiro quadrimestre e alcançou 29,08% de aplicação na área, ultrapassando o mínimo constitucional de 25%. Já na saúde, o investimento também ficou acima do percentual mínimo previsto de 15%, alcançando 18,04% dos recursos aplicados até o momento.
Ainda durante a audiência, Ricardo Gois apresentou os valores arrecadados com impostos e taxas, a exemplo do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU), do Imposto sobre a Transmissão Inter Vivos de Bens Imóveis (ITIV) e do Imposto Sobre Serviços de Qualquer Natureza (ISS), além das despesas correntes do município.